网络剧行业分析报告 信息网络传播视听节目业务的发展现状与趋势
一、引言
随着互联网技术的快速发展和智能终端的普及,信息网络传播视听节目业务已成为文化产业中增长最为迅猛的领域之一。其中,网络剧作为该业务的核心内容形态,经历了从粗制滥造到精品化、从边缘补充到主流竞争的深刻变革。本报告旨在全面分析网络剧行业在信息网络传播视听节目业务框架下的发展现状、产业生态、政策环境及未来趋势,为行业参与者与监管者提供参考。
二、信息网络传播视听节目业务概述
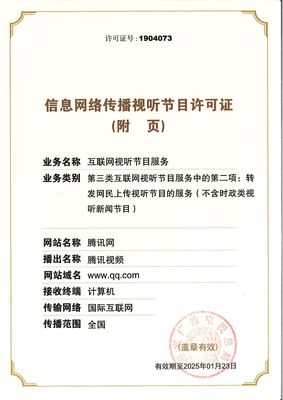
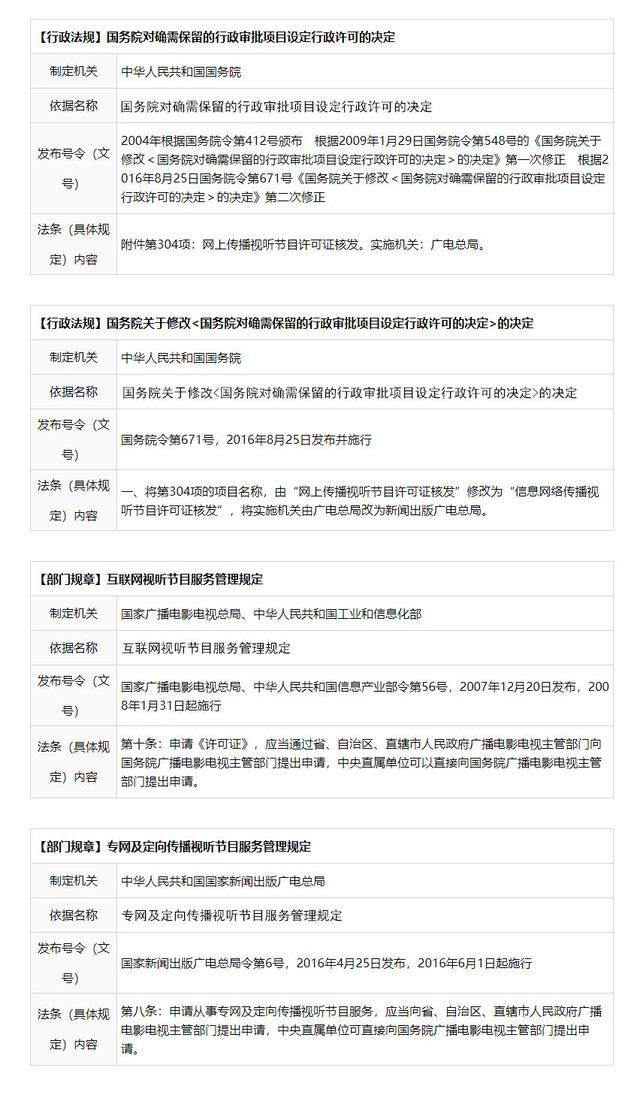
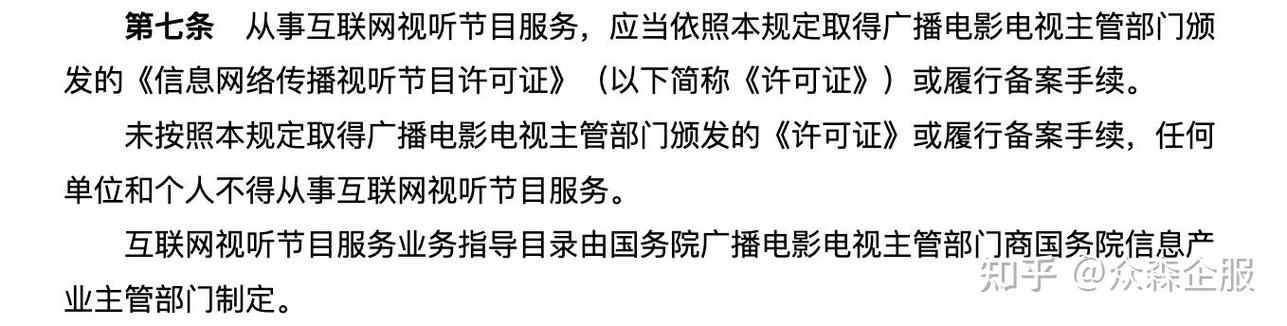
信息网络传播视听节目业务,是指通过互联网(含移动互联网)向公众提供视听节目内容的服务,包括网络剧、网络电影、网络综艺、短视频等。根据国家广播电视总局的相关规定,从事该业务需取得《信息网络传播视听节目许可证》。网络剧作为其中的重要分支,通常指专门为互联网制作、以分集形式播出、具有连贯剧情的视听节目。
三、网络剧行业发展现状
1. 市场规模与用户规模
中国网络剧市场规模持续扩大。据相关统计,2022年网络剧市场规模已超过200亿元,用户规模突破10亿。网络剧已成为网民日常娱乐消费的重要选项,尤其在年轻群体中渗透率极高。
2. 内容生产与类型多元化
网络剧题材从早期的喜剧、青春、悬疑,逐步拓展至古装、科幻、现实题材等。精品化趋势明显,涌现出《隐秘的角落》《沉默的真相》《开端》等口碑与流量兼得的作品。制作成本大幅提升,单集成本从几万元跃升至数百万元甚至千万元级别。
3. 播出平台格局
以爱奇艺、腾讯视频、优酷、芒果TV为代表的头部平台占据主要市场份额。平台通过自制、定制、分账等模式深度参与内容生产。短视频平台的崛起也对网络剧的宣传与分发产生影响,形成长视频与短视频联动的营销模式。
4. 商业模式
主要收入来源包括会员订阅、广告植入、版权分销、衍生品开发等。分账剧模式为中小制作公司提供了机会。部分优质网络剧反向输出至电视台,实现台网联动。
四、产业生态分析
1. 上游:IP孵化与剧本创作
网络文学、漫画、游戏等IP成为网络剧的重要来源。版权采买与联合开发活跃,但同质化竞争加剧。
2. 中游:制作与出品
制作公司趋于专业化,头部公司如正午阳光、柠萌影业、五元文化等具备较强竞争力。与此平台自制团队日益壮大,挤压传统制作公司空间。
3. 下游:播出与衍生
播出平台集中度高,竞争激烈。衍生开发包括游戏、周边、线下活动等,但成熟度较欧美仍有差距。
五、政策与监管环境
国家广播电视总局对网络剧实行备案登记、内容审核、播出许可等制度。2020年以来,监管趋严,重点整治天价片酬、注水剧、耽改题材等。同时鼓励现实题材、弘扬社会主义核心价值观的作品。政策导向直接影响题材选择与播出风险。
六、面临的挑战
- 内容同质化与创新不足
- 制作成本高企与盈利压力
- 监管政策的不确定性
- 短视频对用户时长的争夺
- 盗版与侵权问题依然存在
七、未来发展趋势
- 精品化与短剧化并行:12集以下短剧集受青睐,节奏紧凑、注水少。
- 技术赋能:AI辅助剧本创作、虚拟拍摄、互动剧等新形态探索。
- 出海加速:优质网络剧通过Netflix、YouTube等平台走向海外。
- 生态融合:与文旅、游戏、动漫等产业联动,构建IP全产业链。
- 监管常态化:合规成为核心竞争力,平台与制作方需建立长效风控机制。
八、结论与建议
网络剧行业在信息网络传播视听节目业务中占据关键地位,已从高速增长转向高质量发展阶段。建议从业者:坚守内容为王,提升原创能力;优化成本结构,探索多元变现;关注政策导向,规避监管风险;积极拥抱技术变革,拓展海外市场。对于监管机构,建议在鼓励创新的同时完善分类审核、分级管理,促进行业健康有序发展。